Solar · Miete, Kauf oder Kredit · November 2026
Solaranlage mieten oder kaufen: Was über 20 Jahre wirklich zählt
- Miete: meist 80 bis 300 € im Monat und 20 Jahre Bindung
- Mietsumme laut Verbraucherzentrale oft das Zwei- bis Dreifache des Kaufpreises
- Ratenkauf ist keine Miete: Die Anlage gehört dir
Wer eine Solaranlage mietet, zahlt über die Vertragslaufzeit in aller Regel deutlich mehr als beim Barkauf – bekommt dafür aber Planung, Service und Versicherung aus einer Hand und muss kein Kapital binden. Ob sich dieser Aufpreis lohnt, hängt nicht vom Werbeslogan „0 € Anzahlung“ ab, sondern davon, welche Leistungen wirklich in der Rate stecken, wie lange du gebunden bist und was am Vertragsende mit der Anlage passiert.
Die Entscheidung ist komplizierter geworden, weil die Grenzen zwischen den Modellen verschwimmen. Große Anbieter wie Enpal und 1KOMMA5° stellen ihre Werbung inzwischen auf den finanzierten Kauf um, Stadtwerke verpachten Anlagen weiterhin, und Banken bieten Förderkredite wie KfW 270. Hinzu kommt die geplante EEG-Reform für Neuanlagen ab 2027, die die Einspeisevergütung laut Regierungsentwurf durch Direktvermarktung ersetzen soll; beschlossen ist sie noch nicht. Dieser Ratgeber erklärt, worin sich Miete, Ratenkauf und Kauf rechtlich und wirtschaftlich unterscheiden, wie du die Gesamtkosten über 20 Jahre fair vergleichst und welche Haushalte mit welchem Modell besser fahren. Ein Rechner stellt Barkauf, Kredit und Miete mit deinen eigenen Zahlen nebeneinander.
Stand: . Gesetzestexte (UStG, EStG, BGB), Bundesnetzagentur, Bundestag, KfW, Verbraucherzentralen, Stiftung Warentest, co2online, BDEW sowie Angaben von Enpal, 1KOMMA5°, zolar, Stadtwerke Bochum und SMA, geprüft am 2. November 2026, KfW-Konditionen am 3. November 2026. Alle Rechenbeispiele sind Modellwerte. Allgemeine Information, keine Rechts-, Steuer- oder Finanzberatung.
Das Wichtigste in 20 Sekunden
Bei der Miete gehört die Anlage dem Anbieter, beim Ratenkauf von Anfang an dir. Das ändert Restwert, Hausverkauf, Ablösung und Verantwortung.
Vergleiche Summen über dieselben Jahre und mit demselben Serviceumfang. Renditerechnungen über 25 oder 30 Jahre schönen Mietangebote.
Mit Eigenkapital ist der Barkauf in fast jeder Modellrechnung das günstigste Modell, auch wenn du Wartung und Versicherung selbst bezahlst.
Lass dich nicht unter Zeitdruck setzen. Hol mindestens zwei weitere Angebote für dieselbe Anlage ein und nutze bei Bedarf das Widerrufsrecht.
Kauf, Miete und Ratenkauf sind verschiedene Vertragsmodelle
Entscheidend ist nicht das Wort im Angebot, sondern wem die Anlage gehört und wer welche Pflichten trägt. Die Verbraucherzentrale weist ausdrücklich darauf hin, dass die Bezeichnungen „Miete“ oder „Pacht“ wenig aussagen; maßgeblich sind die vertraglich vereinbarten Leistungen, Rechte und Pflichten.[10] Für deine Rechnung lassen sich die Angebote am Markt trotzdem auf vier Grundformen zurückführen.
Barkauf: Eigentum ab dem ersten Tag
Beim Barkauf bezahlst du Planung, Module, Wechselrichter, gegebenenfalls Speicher und Montage einmalig. Die Anlage gehört dir, du entscheidest über spätere Erweiterungen wie Wallbox, Wärmepumpe oder Speicher und trägst dafür auch die Verantwortung für Wartung, Versicherung und Meldepflichten.[10] Seit dem 1. Januar 2023 gilt für Lieferung und Installation von Modulen, wesentlichen Komponenten und Stromspeichern ein Umsatzsteuersatz von 0 Prozent, wenn die Anlage auf oder in der Nähe eines Wohngebäudes installiert wird; als erfüllt gilt das bei einer im Marktstammdatenregister eingetragenen Bruttoleistung von höchstens 30 kWp.[1] Die Einnahmen aus dem Betrieb solcher Anlagen sind zudem bei bis zu 30 kWp je Wohn- oder Gewerbeeinheit von der Einkommensteuer befreit.[2]
Ratenkauf beim Anbieter: Kauf mit eingebautem Kredit
Ein Ratenkauf ist ein Kauf, bei dem der Anbieter die Finanzierung gleich mitliefert. Enpal beschreibt sein Modell EasyFlex als Ratenkauf ohne Anzahlung mit einem festen Zins von 6,49 Prozent und einer Laufzeit von höchstens 25 Jahren; Sondertilgungen und eine vorzeitige Ablösung seien ab der ersten Rate kostenlos möglich, ein Servicepaket lasse sich optional dazubuchen und monatlich kündigen.[13] Auch 1KOMMA5° stellt klar, dass es sich bei seinen Monatsraten um einen finanzierten Kauf handelt und nicht um eine Miete.[17] Wichtig für dich: Beim Ratenkauf bist du Eigentümer, die monatliche Zahlung ist Tilgung plus Zins – und der Zins kostet Geld, worauf Enpal auf der eigenen Seite selbst hinweist.[13]
Miete oder Pacht: Nutzung ohne Eigentum
Bei der Solarmiete bleibt der Anbieter Eigentümer und du zahlst eine meist gleichbleibende Monatsrate. Oft sind Installation, Planung, Wartung und Versicherung enthalten; die Einspeisevergütung erhält in der Regel der Mieter, sofern nichts anderes vereinbart ist.[10] Üblich sind laut Verbraucherzentrale Laufzeiten von 15 bis 25 Jahren und Raten zwischen 80 und 300 Euro im Monat.[10][11] Anbieter sind überregionale Firmen ebenso wie Stadtwerke. Die Stadtwerke Bochum etwa verpachten ihr Solar-Paket über 18 Jahre, übernehmen Wartung alle vier Jahre und Reparaturen auf eigene Kosten.[19]
Wer nach „Enpal Miete“ sucht, stößt auf ein Modell im Wandel: In einem eigenen Ratgebertext beschreibt Enpal Mietverträge mit in der Regel 20 Jahren Laufzeit und einer Übernahme der Anlage für einen symbolischen Euro am Ende.[16] Auf der Startseite bewirbt das Unternehmen am Prüfdatum jedoch nur noch Kauf und EasyFlex-Finanzierung, ein Mietangebot taucht dort nicht auf.[14] Ob Enpal Neukunden derzeit noch Mietverträge anbietet, ließ sich daraus nicht eindeutig klären. Für Bestandskunden mit Mietvertrag bleibt der unterschriebene Vertrag maßgeblich. Wie der Anbieter insgesamt einzuordnen ist, behandeln wir getrennt in Enpal Erfahrungen: Kundenberichte, Angebote und Kritik.
Vermittler und Komplettanbieter
Nicht jeder Anbieter installiert selbst. zolar etwa präsentiert sich auf seiner Website als Plattform, über die sich ein regionaler Handwerkspartner meldet und ein individuelles Angebot erstellt; Konditionen für Finanzierung oder Miete nennt die Startseite nicht.[18] Für deinen Vergleich ist das wichtig, weil Gewährleistung und Montagequalität dann am ausführenden Betrieb hängen. Kläre deshalb immer, wer Vertragspartner ist, wer montiert und wer im Garantiefall zuständig ist.
Tabelle seitlich wischen – weitere Spalten rechts
| Merkmal | Barkauf | Bankkredit, z. B. KfW 270 | Ratenkauf beim Anbieter | Miete oder Pacht |
|---|---|---|---|---|
| Eigentümer | Du | Du | Du | Anbieter |
| Anfangszahlung | Kaufpreis | Optional Eigenkapital | Meist keine | Meist keine |
| Laufende Zahlung | Betriebskosten | Rate plus Betriebskosten | Rate, Service optional | Feste Monatsmiete |
| Service enthalten | Nein | Nein | Optional | Oft, Umfang prüfen |
| Umsatzsteuer | 0 % bis 30 kWp | 0 % bis 30 kWp | 0 % bis 30 kWp | Je nach Vertrag, Serviceanteil nicht begünstigt |
| Vorzeitig aussteigen | Entfällt | Gegen Vorfälligkeitsentschädigung | Laut zwei Anbietern kostenlos | Abkauf meist teuer |
| Vertragsende | Entfällt | Anlage schuldenfrei | Anlage schuldenfrei | Übernahme, Verlängerung oder Abbau |
Der wichtigste Unterschied steckt in der ersten Zeile. Wer kauft – bar, über die Bank oder per Ratenkauf –, besitzt ein Wirtschaftsgut mit Restwert. Wer mietet, bezahlt eine Dienstleistung und hat am Ende nur dann eine Anlage, wenn der Vertrag die Übernahme vorsieht. Zur Umsatzsteuer bei der Miete: Viele Anbieter haben ihre Verträge laut Verbraucherzentrale so angepasst, dass der Nullsteuersatz auch für die Miete gilt, nicht aber für den Serviceanteil.[10] Enpal verknüpft das in seinem Ratgeber mit einer vertraglich vorgesehenen Übernahme der Anlage.[16] Die steuerlichen Details zu Nullsteuersatz, Einkommensteuer und Förderung findest du im Ratgeber Photovoltaik-Förderung und Steuer: EEG, KfW und Nullsteuersatz.
Was du über die gesamte Laufzeit bezahlst
Die Monatsrate sagt wenig, die Summe über die Laufzeit fast alles. Die Verbraucherzentrale beziffert die Gesamtkosten einer Miete oft auf das Zwei- bis Dreifache der Kaufkosten.[11] Eine Auswertung der Verbraucherzentrale NRW kam schon 2023 zu dem Ergebnis, dass Mietmodelle über die Vertragslaufzeit meist teurer sind und die versprochene Ersparnis oft erst gegen Vertragsende oder danach eintritt.[24] Damit du solche Aussagen für dein Angebot nachprüfen kannst, brauchst du drei Zahlen: den Kaufpreis derselben Anlage, die Summe aller Raten und die Kosten, die in beiden Modellen zusätzlich anfallen.
Der Kaufpreis als Referenz
Ohne Kaufangebot fehlt jedem Mietvergleich die Messlatte. Die gemeinnützige Beratungsgesellschaft co2online nennt für Dachanlagen einen Richtwert von 1.100 bis 1.500 Euro pro Kilowattpeak; für eine 10-kWp-Anlage ohne Speicher weist ihre Preistabelle mit Stand März 2026 rund 9.200 bis 10.400 Euro aus, für einen Stromspeicher 5.000 bis 14.000 Euro zusätzlich.[22] Laufende Betriebskosten für Zähler, Versicherung und Wartung setzt co2online mit 100 bis 500 Euro pro Jahr an.[22] Diese Spannen sind Marktwerte, keine Angebote; dein Dach, die Modulzahl und der Speicher verschieben den Preis erheblich. Eine ausführliche Aufschlüsselung mit Amortisation liefert unser Ratgeber zu den Photovoltaik-Kosten für Anlage und Speicher.
Beispielrechnung: dieselbe Anlage, drei Wege
Die folgende Modellrechnung zeigt das Prinzip. Angenommen ist eine Anlage mit Speicher für 18.000 Euro brutto, 250 Euro Betriebskosten im Jahr bei Eigentum und eine Rücklage von 3.000 Euro für Reparaturen und einen Gerätetausch über 20 Jahre. Die Miete liegt mit 160 Euro im Monat im unteren Drittel der von der Verbraucherzentrale genannten Spanne und enthält Service und Versicherung; am Ende steht eine Übernahme für einen Euro. Der Kredit läuft über 20 Jahre mit 6,49 Prozent Sollzins, ohne Eigenkapital.
Tabelle seitlich wischen – weitere Spalten rechts
| Posten | Barkauf | Kredit 6,49 % | Miete 160 €/Monat |
|---|---|---|---|
| Anfangszahlung | 18.000 € | 0 € | 0 € |
| Raten über 20 Jahre | 0 € | 32.183 € (134,10 €/Monat) | 38.400 € |
| Betriebskosten und Rücklage | 8.000 € | 8.000 € | in der Miete enthalten |
| Übernahme am Ende | entfällt | entfällt | 1 € |
| Summe nominal | 26.000 € | 40.183 € | 38.401 € |
| Barwert bei 3 % Diskontsatz | 23.951 € | 29.891 € | 28.565 € |
Das Ergebnis ist aufschlussreicher, als die gängige Formel „Miete ist teuer“ vermuten lässt. Gegenüber dem Barkauf kostet die Miete in diesem Beispiel rund 12.400 Euro mehr, die Mietsumme entspricht dem 2,1-Fachen des Kaufpreises und liegt damit genau im Bereich, den die Verbraucherzentrale nennt. Gegenüber einem voll finanzierten Kauf mit 6,49 Prozent Zins und selbst bezahlter Wartung liegt die Miete dagegen knapp vorn. Der teure Teil ist also nicht die Miete an sich, sondern das Fremdkapital über 20 Jahre – egal, ob es in einer Mietrate oder einer Kreditrate steckt.
Wie stark Zinsen über lange Laufzeiten wirken, zeigt das repräsentative Beispiel, das 1KOMMA5° nach Preisangabenverordnung veröffentlicht: Ein Barpreis von 17.386,19 Euro wird bei 6,69 Prozent effektivem Jahreszins über 300 Monate zu einem Gesamtbetrag von 35.182,65 Euro.[17] Das ist gut das Doppelte. In einer Mitteilung vom Juni 2026 hatte der Anbieter für ein neues Finanzierungsprogramm noch 5,99 Prozent genannt;[25] auf der Finanzierungsseite stand am Prüfdatum ein gebundener Sollzins von 6,49 Prozent.[17] Solche Abweichungen zwischen Ankündigung und aktuellem Angebot sind ein Grund mehr, Konditionen immer am Tag des Angebots schriftlich festzuhalten.
Warum der Stromertrag im Vergleich fehlen darf
Bei gleicher Anlage auf demselben Dach erzeugen Miete, Kredit und Kauf exakt gleich viel Strom. Ersparnis beim Netzbezug und Einspeiseerlöse sind deshalb für den Modellvergleich neutral. Sie spielen erst bei der Frage eine Rolle, ob sich die Anlage überhaupt lohnt. Auf einem geeigneten Dach erzeugt jedes Kilowatt Leistung laut Stiftung Warentest bis zu 1.000 kWh im Jahr; ab 7 kW ist zudem ein intelligentes Messsystem Pflicht, dessen Betriebskosten in jede Rechnung gehören.[23] Hier hilft ein Blick auf den Strompreis: Der BDEW beziffert den durchschnittlichen Haushaltsstrompreis 2026 auf 37,3 Cent je Kilowattstunde bei 3.500 kWh Jahresverbrauch.[21] Jede selbst verbrauchte Kilowattstunde spart also einen spürbaren Betrag, während eingespeister Strom für Anlagen bis 10 kWp mit Inbetriebnahme zwischen 1. August und 31. Dezember 2026 bei Teileinspeisung mit 7,70 Cent vergütet wird.[6] Welche Faktoren deinen Strompreis treiben, erklärt der Überblick zu den Strompreisen 2026 und Netzentgelten.
Vorsicht bei Anbieterrechnungen, die das anders darstellen: Die Verbraucherzentrale hält eine jährliche Strompreissteigerung von etwa 2 bis 3 Prozent für üblich, manche Anbieter rechnen mit dem Zwei- bis Dreifachen. Prüfe außerdem, ob sich die Anlage auch bei gleichbleibendem Strompreis rechnet, und betrachte die Wirtschaftlichkeit nur über die Mietdauer, weil danach Serviceleistungen entfallen und die EEG-Vergütung nach 20 Jahren plus Inbetriebnahmejahr endet.[10]
Rechne selbst: Barkauf, Kredit oder Miete über 20 Jahre
Der Rechner stellt die Zahlungen für dieselbe Anlage in drei Modellen nebeneinander. Trag den Kaufpreis aus einem echten Angebot ein, dazu die Monatsmiete und die Kreditkonditionen. Optional berechnet er den Barwert, also was spätere Zahlungen aus heutiger Sicht wert sind. Eingaben bleiben in deinem Browser.
Annahmen und Grenzen: Bruttobeträge, Kreditrate als monatliche Annuität mit festem Sollzins, Betriebskosten und Rücklage gleichmäßig über den Zeitraum verteilt. Läuft der Kredit länger als der Betrachtungszeitraum, wird die Restschuld am Ende als Ablösung gezählt. Stromertrag und Einspeisevergütung sind bei gleicher Anlage in allen Modellen gleich und nicht enthalten. Der Standardzins von 6,49 % entspricht dem Ratenkauf der geprüften Anbieter; für KfW 270 trägst du den Zins aus deinem Bankangebot ein (laut KfW am 3. November 2026 ab 4,49 % effektiv, je nach Laufzeit und Preisklasse bis über 12 %). Keine Live-Tarife, keine Steuerberechnung, keine verbindliche Empfehlung.
Spiel mit zwei Stellschrauben, bevor du ein Angebot bewertest. Setz erstens beim Kredit einen Teil Eigenkapital ein: Schon wenige Tausend Euro senken die Zinskosten deutlich. Trag zweitens bei der Miete unter „Eigene Zusatzkosten“ ein, was der Vertrag nicht abdeckt, etwa eine eigene Versicherung oder den Speichertausch. Erst dann vergleichst du gleiche Leistungen.
Service und Risikoverteilung mit gleichen Leistungen vergleichen
Ein Mietangebot ist nur so viel wert wie die Leistungen, die tatsächlich im Vertrag stehen. Die Verbraucherzentrale weist darauf hin, dass du je nach Vertrag Kosten für bestimmte Arbeiten teilweise selbst trägst und dass die Versicherung nicht immer Teil des Mietvertrags ist.[10] Ein Rundum-sorglos-Paket ist also keine Selbstverständlichkeit, sondern Verhandlungssache.
Tabelle seitlich wischen – weitere Spalten rechts
| Risiko oder Pflicht | Kauf (bar oder Kredit) | Miete mit Vollservice | Was du prüfen solltest |
|---|---|---|---|
| Wartung und Prüfung | Du | Anbieter | Intervall und Umfang schriftlich |
| Reparatur defekter Teile | Du, in Gewährleistung der Verkäufer | Anbieter, je nach Vertrag mit Eigenanteil | Ausschlüsse, Anfahrt, Arbeitskosten |
| Speichertausch | Du | Nur wenn vereinbart | Kapazitätsgarantie über die Laufzeit |
| Versicherung | Du | Oft Anbieter | Police, Deckung, Ertragsausfall |
| Netzanmeldung, Register | Meist der Installateur | Meist der Anbieter | Steht es im Angebot? |
| Insolvenz des Anbieters | Nur Garantieansprüche betroffen | Weiterbetrieb kann schwierig werden | Regelungen für den Insolvenzfall |
Wartung, Gewährleistung und Garantien
Beim Kauf übernimmst du die Wartung selbst. Die Verbraucherzentrale empfiehlt, Sicherheit und Funktion spätestens alle fünf Jahre von einer Fachperson prüfen zu lassen; eine professionelle Modulreinigung kann nach zehn Jahren sinnvoll sein.[11] Gegen Mängel schützt dich die gesetzliche Gewährleistung des Verkäufers. Ob dafür zwei oder fünf Jahre gelten, hängt von der Einbausituation ab und ist rechtlich nicht eindeutig geregelt; die Verbraucherschützer raten deshalb, die Anlage vor Ablauf von zwei Jahren auf volle Leistung prüfen zu lassen.[12] Hinzu kommen freiwillige Herstellergarantien: Produktgarantien reichen oft bis zu zehn Jahre, Leistungsgarantien für Module bei vielen Herstellern bis zu 30 Jahre.[12]
Wechselrichter und Speicher sind die am stärksten beanspruchten Bauteile und können früher ausfallen als die Module.[12] Beim Mietmodell ist genau das der Punkt, an dem sich gute von schwachen Verträgen unterscheiden. Die Verbraucherzentrale schätzt die Lebensdauer eines Batteriespeichers auf vermutlich 10 bis 15 Jahre und rät, im Vertrag zu klären, ob und wann der Anbieter den Speicher tauscht und wie du einen Leistungsverlust nachweisen kannst.[10]
Versicherung und Haftung
Eine Versicherungspflicht gibt es nicht, eine Absicherung empfehlen die Verbraucherzentralen trotzdem. Oft lässt sich die Anlage gegen geringen Aufpreis in die Wohngebäudeversicherung einschließen; eine eigene Photovoltaikversicherung ist teurer und lohnt sich meist erst ab mehr als zehn kW Leistung. Bei Fremdfinanzierung schreibt die Bank eine Anlagenversicherung häufig vor.[12] Melde die geplante Montage deinem Versicherer vor Arbeitsbeginn, weil sie als anzeigepflichtige Gefahrenerhöhung gelten kann, und lass dir bestätigen, dass deine Haftpflicht den Anlagenbetrieb abdeckt.[12] Bei der Miete solltest du dir die Police des Anbieters zeigen lassen: Ist nur die Anlage versichert, oder auch Folgeschäden am Dach und Ertragsausfall?
Das unterschätzte Risiko: Insolvenz
Ein Vertrag über 20 Jahre setzt voraus, dass es den Vertragspartner so lange gibt. Gerät ein Mietanbieter während der Laufzeit in die Insolvenz, können laut Verbraucherzentrale Probleme beim Weiterbetrieb entstehen.[10] Beim Kauf beschränkt sich das Risiko im Wesentlichen auf Garantieansprüche gegen den Installateur, die Anlage selbst bleibt deine. Frag bei jedem Mietangebot nach, was der Vertrag für den Fall regelt, dass Eigentum und Vertrag an einen anderen Betreiber übergehen.
Eigentum, Finanzierung und Restwert berücksichtigen
Am Vertragsende entscheidet sich, ob du mit einer Miete eine Anlage erworben oder nur 20 Jahre lang Strom bezogen hast. Die Verbraucherzentrale empfiehlt, auf eine kostenfreie Übernahme der Anlage am Ende zu achten, und warnt, dass ein vorzeitiger Abkauf zwar oft möglich ist, aber deutlich mehr kostet als ein direkter Kauf.[10] Dass die Regelungen sehr verschieden ausfallen, zeigt der Vergleich zweier Beispiele: Enpal nennt für Mietkunden eine Übernahme für einen symbolischen Euro,[16] die Stadtwerke Bochum sind vertraglich zum Abbau verpflichtet und machen nach eigener Darstellung üblicherweise ein Übernahmeangebot zu attraktiven Konditionen.[19] Ein „üblicherweise“ ist kein Anspruch.
Restwert und Weiterbetrieb
Module halten meist deutlich länger als 20 Jahre; die Stadtwerke Bochum kalkulieren etwa konservativ mit rund 25 Jahren Lebensdauer.[19] Eine gekaufte Anlage produziert also auch nach dem Ende der Finanzierung weiter, dann ohne Raten. Genau diese Jahre fehlen in der Rechnung, wenn eine Miete mit Abbau endet. Umgekehrt solltest du den Restwert einer 20 Jahre alten Anlage nicht überschätzen, weil Wechselrichter und Speicher bis dahin oft schon getauscht werden mussten. Im Rechner steht der Restwert deshalb standardmäßig auf null; wer ihn ansetzt, sollte das vorsichtig tun.
Der Speicher hält kürzer als der Vertrag
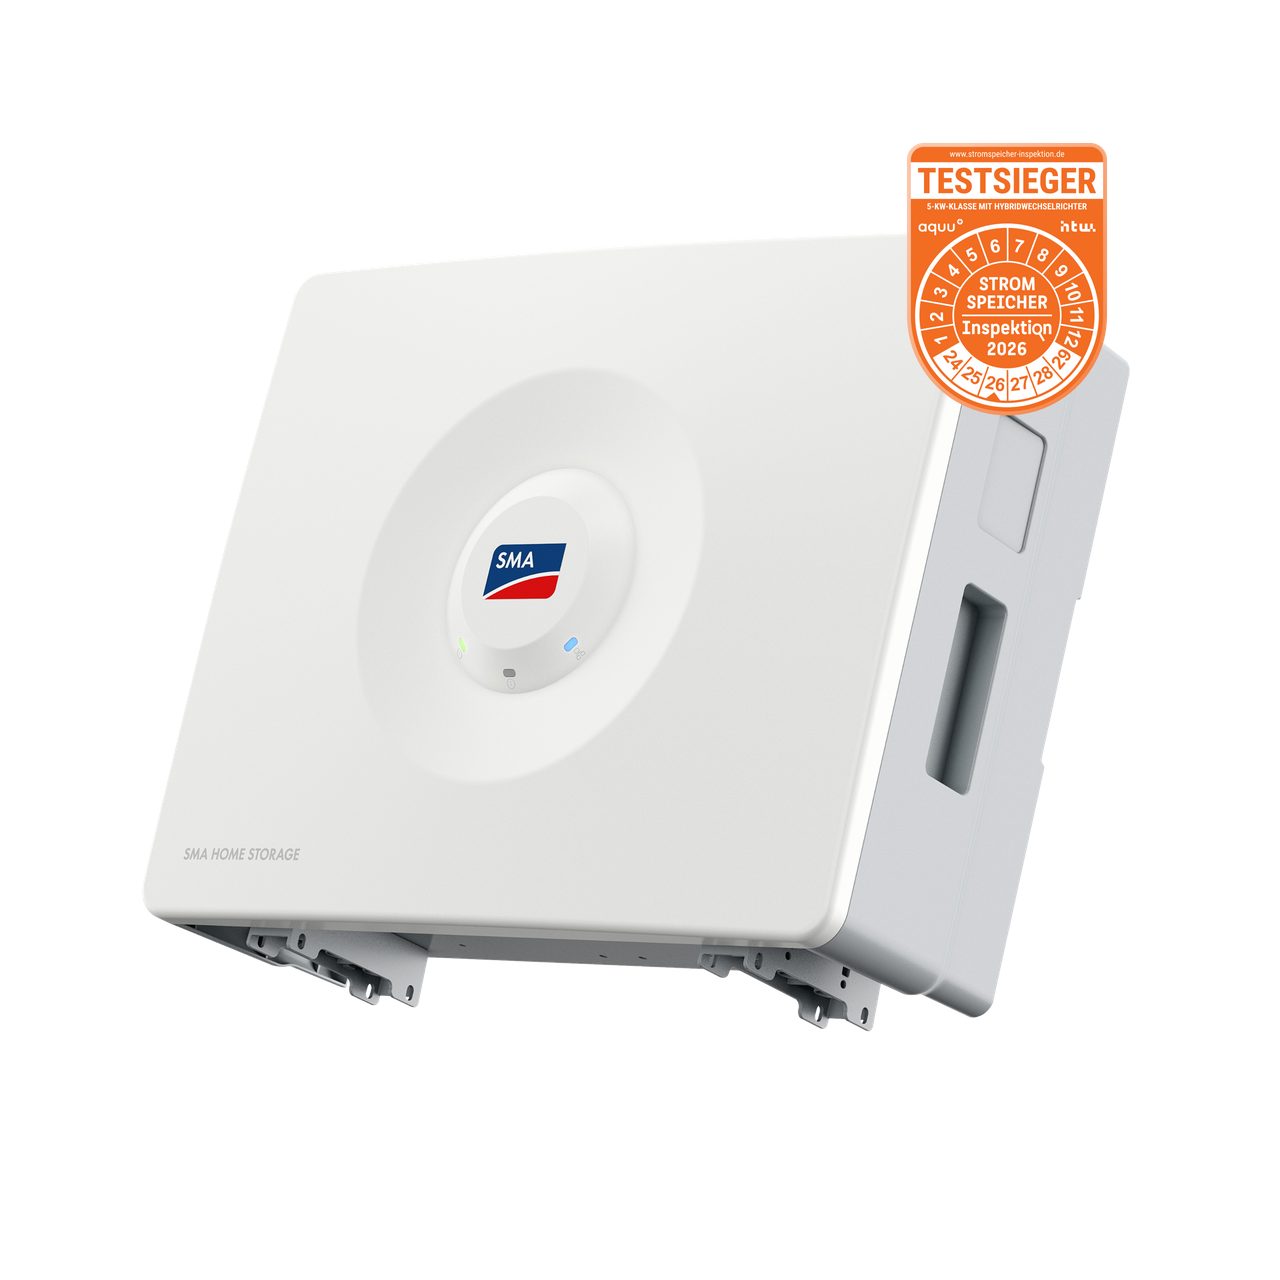
Wie groß die Lücke zwischen Vertragslaufzeit und Gerätelebensdauer sein kann, zeigt ein Blick in ein aktuelles Herstellerdatenblatt. SMA gibt für den SMA Home Storage eine Werksgarantie von zwei Jahren an, die sich bei Registrierung innerhalb von 30 Tagen nach Inbetriebnahme auf zehn Jahre verlängert, dazu eine Leistungsgarantie von zwölf Jahren; die Kapazität lässt sich in Modulen zu je 3,28 kWh bis 16,4 kWh ausbauen.[20] In der Stromspeicher-Inspektion 2026 der HTW Berlin lag die Kombination aus Sunny Boy Smart Energy 5.0 und Home Storage 6.5 in der 5-kW-Klasse mit Hybridwechselrichter vorn.[26] Selbst ein effizienter Speicher mit verlängerter Garantie deckt aber nur rund die Hälfte einer 20-jährigen Mietlaufzeit ab. Wer mietet, muss deshalb wissen, wer den Speicher danach ersetzt. Wie du die Speichergröße sinnvoll wählst, erklärt der Ratgeber Photovoltaik mit Speicher: Größe, Verluste und Wirtschaftlichkeit.
Hausverkauf und Erbschaft
Bei der Miete verpflichtest du dich in der Regel, dafür zu sorgen, dass der Vertrag bei Verkauf oder Vererbung des Hauses fortgeführt wird.[10] Enpal nennt für diesen Fall zwei Wege: die Anlage vor dem Verkauf über das vertragliche Kaufrecht ablösen, mit Preisen, die laut Anbieter von Restlaufzeit und Anlagengröße abhängen, oder eine Klausel in den notariellen Kaufvertrag aufnehmen, mit der der Käufer den Mietvertrag übernimmt.[15] Beides kann einen Hausverkauf komplizierter machen, weil der Käufer einen fremden Vertrag prüfen muss. Wie du solche Klauseln vorab bewertest und was bei Übernahme und Verkauf konkret zu tun ist, behandelt der Vertragsratgeber Solaranlage mieten: Vertrag, Hausverkauf und Übernahme prüfen. Beim Kauf oder Ratenkauf gehört die Anlage zum Haus, eine offene Restschuld musst du allerdings beim Verkauf ablösen oder mit der Bank klären.
Kredit, KfW 270 und Ratenkauf richtig vergleichen
Eine Finanzierung ist keine Miete – sie macht dich zum Eigentümer und trennt die Kosten fürs Geld sauber von den Kosten für den Service. Für den Vergleich zählen Sollzins, effektiver Jahreszins, Laufzeit, Sondertilgung und die Frage, ob Service separat gebucht und gekündigt werden kann.
Förderkredit KfW 270
Der Förderkredit Erneuerbare Energien – Standard (270) finanziert Photovoltaik und Batteriespeicher bis zu 100 Prozent der Investitionskosten, mit Laufzeiten von 2 bis 30 Jahren, bis zu 20 Jahren Zinsbindung und bis zu fünf tilgungsfreien Anlaufjahren. Du beantragst ihn über eine Bank oder Sparkasse, und zwar vor Vorhabenbeginn, also bevor du einen verbindlichen Kaufvertrag unterschreibst. Privatpersonen müssen zumindest einen Teil des Stroms einspeisen. Den Zins legt die Bank nach Bonität und Sicherheiten fest; er wird am Tag der Zusage fixiert. Außerplanmäßige Tilgungen sind gegen Vorfälligkeitsentschädigung möglich.[9] Laut KfW-Produktseite, abgerufen am 3. November 2026, beginnt der effektive Jahreszins bei 4,49 Prozent. Diese Untergrenze gilt allerdings nur für die kürzeste Variante mit bis zu fünf Jahren Laufzeit und nur in der besten Preisklasse; bei 20 Jahren Laufzeit mit zehn Jahren Zinsbindung reicht die Spanne von 4,77 bis 11,93 Prozent effektiv, mit 20 Jahren Zinsbindung von 5,24 bis 12,21 Prozent.[9] Wo du in dieser Spanne landest, entscheidet die Bank nach dem risikogerechten Zinssystem der KfW: Sie ordnet Bonität und Sicherheiten einer Preisklasse zu, für die ein Höchstzins gilt. Rufst du den zugesagten Kredit nicht innerhalb von sechs Monaten und zwei Bankarbeitstagen ab, kostet der offene Betrag zudem 0,15 Prozent Bereitstellungsprovision pro Monat.[9] Frag deshalb bei mindestens zwei Banken ein konkretes Angebot an und vergleiche den effektiven Jahreszins mit dem Ratenkauf.
Ratenkauf: bequem, aber nicht automatisch günstig
Der Ratenkauf beim Anbieter punktet mit Tempo: keine Anzahlung, kein separater Bankantrag, Zahlung laut Enpal erst ab Inbetriebnahme.[13] Bei den beiden geprüften Anbietern lag der gebundene Sollzins am Prüfdatum bei 6,49 Prozent über bis zu 25 Jahre.[13][17] Positiv ist, dass beide kostenlose Sondertilgungen bewerben; 1KOMMA5° schränkt in seinen FAQ allerdings ein, dass das je nach Finanzierungsangebot möglich sein kann – lass es dir also schriftlich bestätigen.[17] Gesetzlich darfst du einen Verbraucherkredit ohnehin jederzeit ganz oder teilweise vorzeitig zurückzahlen.[4] Verlangt der Kreditgeber eine Vorfälligkeitsentschädigung, ist sie bei Allgemein-Verbraucherdarlehen auf 1 Prozent des vorzeitig zurückgezahlten Betrags begrenzt, bei weniger als einem Jahr Restlaufzeit auf 0,5 Prozent.[5] Ob ein konkreter Ratenkauf ein Allgemein- oder ein Immobiliar-Verbraucherdarlehen ist, hängt von der Ausgestaltung ab; diese Einordnung ist eine rechtliche Ableitung und ersetzt keine Prüfung des Vertrags.
Für den Vergleich mit der Miete ergibt sich daraus eine klare Regel: Der Zins entscheidet. Einordnung: Der Ratenkauf-Zins von 6,49 Prozent liegt innerhalb der KfW-Spanne, eher im unteren Teil. Mit sehr guter Bonität und Sicherheiten kann der Bankkredit günstiger sein, mit schwächerer Einstufung auch teurer. Liegt das Bankangebot deutlich unter dem Ratenkauf-Zins, lohnt sich der Aufwand des Bankantrags. Hast du Erspartes, das ohnehin geringer verzinst wird als der Kredit, ist eine Teilfinanzierung mit Eigenkapital fast immer die günstigste Variante. Probier es im Rechner aus.
Einspeisevergütung ab 2027: Was offen ist
Die Rahmenbedingungen für neue Anlagen ändern sich. Die Bundesnetzagentur weist darauf hin, dass das EEG 2023 bis zum 31. Dezember 2026 anwendbar ist und sich die Nachfolgeregelung in der parlamentarischen Beratung befindet.[6] Für Anlagen, die bis zum 31. Dezember 2026 in Betrieb gehen, bleibt es auch nach dem Regierungsentwurf beim bisherigen Recht: Die Übergangsbestimmung in § 100 Abs. 1 EEG 2027-E erklärt für sie das EEG in der am 31. Dezember 2026 geltenden Fassung für anwendbar.[8] Das gilt für gekaufte wie für gemietete Anlagen, maßgeblich ist das Inbetriebnahmedatum. Für spätere Neuanlagen will der Entwurf die feste Einspeisevergütung abschaffen und die Direktvermarktung zur Pflicht machen. Übergangsweise ist eine befristete Übergangszahlung für 36 Monate vorgesehen (§ 25 Abs. 2), deren Zugang schrittweise schrumpft: Inbetriebnahme 2027 unter 50 kW, 2028 unter 25 kW, 2029 und 2030 unter 7 kW (§ 21 Abs. 1 Satz 1 Nr. 1). Gezahlt würde der anzulegende Wert minus 1 Cent (§ 53 Abs. 1); bei den im Entwurf einheitlich vorgesehenen 6,2 Cent (§ 48 Abs. 1) ergibt das rechnerisch 5,2 Cent je Kilowattstunde. Neue Dachanlagen unter 100 kW dürften zudem dauerhaft höchstens 50 Prozent ihrer Leistung einspeisen (§ 9 Abs. 2b).[8] Die Zusammenfassung des Bundestags verkürzt das auf „unter 25 kW bis Ende 2028, drei Jahre, 5,2 Cent“ und lässt die Stufen für 2027 und 2029/2030 weg; maßgeblich ist der Entwurfstext. Der Bundesrat lehnt die Abschaffung für Dachanlagen ab.[7] Beschlossen ist das alles nicht (Stand 3. November 2026): Das parlamentarische Verfahren läuft, und die neuen Förderregeln dürfen erst nach einer beihilferechtlichen Genehmigung der EU-Kommission angewandt werden (§ 104).[8] Für deine Entscheidung heißt das: Rechne eher mit hohem Eigenverbrauch als mit Einspeiseerlösen, und lass dir in jedem Angebot erklären, mit welcher Vergütung kalkuliert wurde. Den aktuellen Stand verfolgen wir im Beitrag zur Einspeisevergütung 2027 und EEG-Reform; wie sich Netzentgelte für Einspeiser entwickeln könnten, ordnet der Artikel zum Solar-Aufschlag 2029 ein.
Für welche Haushalte welches Modell passen kann
Eine pauschal richtige Antwort gibt es nicht, wohl aber typische Situationen mit einer klaren Tendenz. Die Verbraucherzentrale NRW rät, eine Miete nur dann in Betracht zu ziehen, wenn Aufwand und Kostenrisiko möglichst gering bleiben sollen und die höheren Gesamtkosten bewusst einkalkuliert werden; wer das Geld bereits hat, fährt mit dem Kauf meist günstiger.[24] Wähle deine Situation, um die Einordnung zu sehen.
Tendenz: Barkauf, eventuell mit Teilfinanzierung
- Warum: Ohne Zins- und Serviceaufschlag sind die Gesamtkosten am niedrigsten, die Anlage gehört dir vom ersten Tag an.
- Achte auf: Notgroschen nicht vollständig ausgeben; Wartung und Versicherung selbst einplanen.
Tendenz: Kredit oder Ratenkauf mit Zinsvergleich
- Warum: Du wirst Eigentümer und kannst bei Sondertilgung schneller schuldenfrei werden. Ein günstiger Bankkredit schlägt meist die Miete.
- Achte auf: KfW-Antrag vor dem Kaufvertrag, effektiver Jahreszins, Laufzeit nicht länger als nötig.
Tendenz: Miete kann passen – wenn der Vertrag stimmt
- Warum: Du kaufst Bequemlichkeit: Planung, Wartung, Reparatur und Versicherung aus einer Hand, feste Rate.
- Achte auf: Speichertausch, Versicherungsumfang, kostenfreie Übernahme am Ende. Alternativ Kauf plus separater Wartungsvertrag prüfen.
Tendenz: Kauf oder kurzer Kredit, Miete eher meiden
- Warum: Ein laufender Mietvertrag muss abgelöst oder vom Käufer übernommen werden. Eine bezahlte Anlage lässt sich einfacher mitverkaufen.
- Achte auf: Bei Ratenkauf Ablösesumme und Restschuld kennen, Unterlagen vollständig sammeln.
Tendenz: Kauf mit kurzer oder ohne Finanzierung
- Warum: Ein 20-jähriger Vertrag geht im Erbfall auf die Erben über. Eine bezahlte Anlage ist für sie einfacher zu handhaben.
- Achte auf: Bei Miete die Regelungen zur Vererbung lesen und mit den Erben besprechen.
- Keine Anfangsinvestition, feste Monatsrate
- Service, Versicherung und Bürokratie oft aus einer Hand
- Reparaturrisiko liegt bei gutem Vertrag beim Anbieter
- Planbare Kosten für Haushalte ohne Rücklagen
- Geringste Gesamtkosten bei Eigenkapital
- Eigentum, freie Entscheidung über Erweiterungen
- Kein Vertrag, der Hausverkauf oder Erbe belastet
- Weiterbetrieb nach 20 Jahren ohne Raten
Angebote einholen: dieselbe Anlage und denselben Leistungsumfang verlangen
Vergleichbar werden Miet-, Ratenkauf- und Kaufangebote erst, wenn sie dieselbe Anlage beschreiben. Gleiche Leistung in kWp, gleiche Speicherkapazität, gleiche Komponenten oder gleichwertige Alternativen und gleiche Laufzeit. Bitte jeden Anbieter um einen Kaufpreis für die angebotene Anlage – auch dann, wenn du eigentlich mieten willst. Ohne diese Referenz kannst du den Aufschlag für Service und Finanzierung nicht beziffern.
Jahresverbrauch, geplante Wärmepumpe oder E-Auto und Dachfläche notieren. Daraus ergibt sich die sinnvolle Anlagengröße.
Mindestens ein Handwerksbetrieb aus der Region und ein Komplettanbieter, jeweils mit Kaufpreis und gegebenenfalls Miet- oder Ratenvariante.
Fehlt beim Kauf die Versicherung, rechne sie dazu. Fehlt bei der Miete der Speichertausch, frag nach oder setz ihn als Zusatzkosten an.
Alle Zahlungen über dieselbe Laufzeit in den Rechner eintragen, einmal nominal und einmal mit Diskontsatz.
Für einen KfW-Kredit den Antrag vor dem Kaufvertrag stellen. Angebote mit Zinssatz und Datum schriftlich sichern.
Ein Wort zum Vertriebsdruck: Die Verbraucherzentrale rät ausdrücklich, sich nicht zu schnellen Entscheidungen drängen zu lassen und bei Zweifeln eine unabhängige Energieberatung zu nutzen.[10] Hast du einen Vertrag an der Haustür oder online geschlossen, steht dir in der Regel ein Widerrufsrecht zu; die Frist beträgt nach dem Gesetz zwei Wochen und beginnt grundsätzlich mit Vertragsschluss.[3] Lies vor der Unterschrift außerdem, wie dein späterer Netzbezug aussieht – auch mit eigener Anlage kaufst du im Winter Strom zu, und der passende Tarif spart dann zusätzlich. Wie ein Wechsel abläuft, steht im Ratgeber Stromanbieter wechseln: Ablauf, Fristen und Unterlagen.
Angebotscheck zum Abhaken
Die Liste hilft dir, jedes Angebot mit denselben Fragen zu prüfen. Die Haken speichert nur dein Browser, es werden keine Daten übertragen.
0 von 10 erledigt
Typische Fehler bei der Entscheidung
Die meisten Fehlentscheidungen entstehen, weil Angebote mit unterschiedlichen Maßstäben verglichen werden. Diese Punkte tauchen in Beratungsgesprächen der Verbraucherschützer und in Anbieterrechnungen immer wieder auf.
Eine Mietrate unter dem bisherigen Abschlag beweist keine Ersparnis. Du kaufst weiterhin Netzstrom zu, besonders im Winter.
Renditen über 25 oder 30 Jahre bei 20 Jahren Vertrag verschieben die Ersparnis in eine Zeit ohne Service und ohne Garantie.
Rechne mit einer moderaten Preissteigerung und zusätzlich mit gleichbleibenden Preisen. Hält das Angebot beides aus, ist es robust.
Beim Ratenkauf bist du Eigentümer und für Wartung selbst verantwortlich, sofern du kein Servicepaket buchst.
Wer den Kaufvertrag vor dem Kreditantrag unterschreibt, verliert den Zugang zu KfW 270 für dieses Vorhaben.
Ohne vereinbarte Übernahme kann die Miete mit dem Abbau enden. Dann hast du 20 Jahre gezahlt und besitzt nichts.
Alternativen zur großen Dachanlage
Wenn weder Kauf noch Miete passen, gibt es kleinere Wege zum eigenen Solarstrom. Ein Steckersolargerät kostet einen Bruchteil, braucht keinen langen Vertrag und eignet sich auch für Mieterhaushalte; über den KfW-Kredit gefördert wird es allerdings nicht.[9] Mit einem kleinen Speicher kann es in Grenzen sogar zur Vorsorge beitragen, wie unser Beitrag zum Balkonkraftwerk bei Stromausfall zeigt. Für Hausbesitzer, die erst später investieren wollen, kann es außerdem sinnvoll sein, die Dachsanierung abzuwarten, weil die KfW eine damit verbundene Dachsanierung im Rahmen von 270 ebenfalls mitfinanziert.[9] Und wer heute vor allem Kosten senken will, sollte parallel den eigenen Stromtarif prüfen – ein Wechsel ist schneller umgesetzt als jede Dachanlage.
Häufige Fragen
Ist es günstiger, eine Solaranlage zu mieten oder zu kaufen?
Kaufen ist fast immer günstiger, wenn du die Anlage aus Eigenkapital bezahlst. Die Verbraucherzentrale beziffert die Gesamtkosten einer Miete oft auf das Zwei- bis Dreifache des Kaufpreises. Gegenüber einem voll finanzierten Kauf mit hohem Zins kann eine Miete mit gutem Service dagegen ähnlich teuer sein. Rechne beide Varianten über dieselbe Laufzeit und mit gleichen Leistungen.
Was kostet es, eine Solaranlage zu mieten?
Üblich sind nach Angaben der Verbraucherzentrale Monatsraten von 80 bis 300 Euro bei meist mindestens 20 Jahren Laufzeit. Über 20 Jahre summiert sich das auf rund 19.200 bis 72.000 Euro. Entscheidend ist, was in der Rate enthalten ist und was am Vertragsende mit der Anlage passiert.
Ist Finanzierung dasselbe wie Miete?
Nein. Bei einer Finanzierung oder einem Ratenkauf gehört die Anlage dir, du zahlst Tilgung plus Zinsen und kannst in der Regel vorzeitig zurückzahlen. Bei der Miete bleibt der Anbieter Eigentümer, du zahlst für die Nutzung und meist für Serviceleistungen. Enpal EasyFlex und das Angebot von 1KOMMA5° sind nach Darstellung der Anbieter Ratenkäufe, keine Mietmodelle.
Was ist im Mietpreis einer Solaranlage enthalten?
Oft sind Planung, Installation, Wartung, Reparaturen und Versicherung enthalten, aber nicht immer. Die Verbraucherzentrale weist darauf hin, dass du je nach Vertrag einzelne Kosten selbst trägst und die Versicherung nicht immer Teil des Vertrags ist. Prüfe besonders, ob der Speichertausch und Ertragsausfälle abgedeckt sind.
Was passiert mit der gemieteten Anlage am Ende der Laufzeit?
Das regelt allein dein Vertrag. Üblich sind eine Übernahme durch dich, oft für einen symbolischen Betrag, eine Verlängerung oder der Abbau durch den Anbieter. Die Verbraucherzentrale empfiehlt, auf eine kostenfreie Übernahme zu achten. Ein „üblicherweise“ in Werbetexten ersetzt keine vertragliche Zusage.
Welche Rolle spielt ein späterer Hausverkauf?
Bei einer Miete musst du in der Regel sicherstellen, dass der Käufer den Vertrag übernimmt, oder die Anlage vorher ablösen. Enpal nennt für Mietkunden genau diese beiden Wege. Beim Kauf gehört die Anlage zum Haus; eine offene Finanzierung löst du beim Verkauf ab. Wer einen Verkauf in absehbarer Zeit für möglich hält, fährt mit Kauf oder kurzer Finanzierung meist einfacher.
Wie vergleiche ich eine monatliche Rate mit einem Kaufpreis?
Rechne die Rate über die gesamte Laufzeit hoch und addiere alle Kosten, die nur in einem Modell anfallen, etwa Wartung und Versicherung beim Kauf. Optional rechnest du mit einem Diskontsatz den Barwert, weil spätere Zahlungen heute weniger wert sind. Unser 20-Jahres-Rechner erledigt beides für Barkauf, Kredit und Miete.
Gilt der Nullsteuersatz auch für gemietete Solaranlagen?
Teilweise. Der Nullsteuersatz nach § 12 Abs. 3 UStG gilt für Lieferung und Installation von Anlagen bis 30 kWp an Wohngebäuden. Viele Mietanbieter haben ihre Verträge laut Verbraucherzentrale so gestaltet, dass er auch für die Miete greift, nicht aber für den Serviceanteil. Wie dein Vertrag gestaltet ist, solltest du dir schriftlich erklären lassen.
Lohnt sich der KfW-Kredit 270 für eine Photovoltaikanlage?
Er kann sich lohnen, wenn deine Bank einen niedrigeren effektiven Zins anbietet als der Ratenkauf des Anbieters. Die KfW nennt am 3. November 2026 effektive Zinsen ab 4,49 Prozent; je nach Laufzeit, Bonität und Sicherheiten können es aber bis über 12 Prozent sein. KfW 270 finanziert bis zu 100 Prozent, läuft bis zu 30 Jahre und muss vor dem Kaufvertrag beantragt werden. Vergleiche deshalb konkrete Angebote mit Datum.
Kann ich einen Mietvertrag für eine Solaranlage widerrufen?
Wurde der Vertrag an der Haustür, am Telefon oder online geschlossen, hast du in der Regel ein Widerrufsrecht von zwei Wochen. Die Frist beginnt grundsätzlich mit Vertragsschluss, kann sich aber bei fehlender Belehrung verlängern. Nach Ablauf ist ein vorzeitiger Ausstieg meist nur über einen teuren Abkauf möglich.
Fazit: Kaufen, wenn möglich – mieten nur mit klarem Vertrag
Wer Erspartes hat und lange im Haus bleibt, fährt mit dem Barkauf in nahezu jeder Rechnung am günstigsten. Ohne Eigenkapital ist ein Kredit mit niedrigem Zins meist die bessere Alternative zur Miete, ein teurer Ratenkauf über 25 Jahre dagegen kaum. Die Miete kann für Haushalte passen, die vor allem Bequemlichkeit und planbare Raten wollen – aber nur, wenn Speichertausch, Versicherung und eine kostenfreie Übernahme am Ende im Vertrag stehen. In jedem Fall gilt: drei Angebote für dieselbe Anlage einholen und die Summe über die Laufzeit vergleichen, nicht die Monatsrate.
TransparenzQuellen und Datenbasis26 Einträge
Recherche- und Artikelstand: 2. und 3. November 2026. Die Ziffern im Text führen zu den Belegen. Gesetze, Behörden und Verbraucherschutz stehen vorn; Angaben von Solaranbietern und Herstellern sind als Anbieter- beziehungsweise Herstellerquelle gekennzeichnet.
- § 12 UStG – Steuersätze, Abs. 3 Nullsteuersatz Photovoltaik (Gesetz)
https://www.gesetze-im-internet.de/ustg_1980/__12.html ↩ Zum Text - § 3 Nr. 72 EStG – Steuerfreiheit kleiner Photovoltaikanlagen (Gesetz)
https://www.gesetze-im-internet.de/estg/__3.html ↩ Zum Text - § 355 BGB – Widerrufsrecht bei Verbraucherverträgen (Gesetz)
https://www.gesetze-im-internet.de/bgb/__355.html ↩ Zum Text - § 500 BGB – Kündigungsrecht und vorzeitige Rückzahlung bei Verbraucherdarlehen (Gesetz)
https://www.gesetze-im-internet.de/bgb/__500.html ↩ Zum Text - § 502 BGB – Vorfälligkeitsentschädigung (Gesetz)
https://www.gesetze-im-internet.de/bgb/__502.html ↩ Zum Text - Bundesnetzagentur: EEG-Förderung und Einspeisevergütung (Behörde)
https://www.bundesnetzagentur.de/DE/Fachthemen/ElektrizitaetundGas/ErneuerbareEnergien/EEG_Foerderung/start.html ↩ Zum Text - Deutscher Bundestag: Anhörung zur EEG-Novelle 2027 am 5. Oktober 2026, Drucksache 21/7867 (Parlament)
https://www.bundestag.de/dokumente/textarchiv/2026/kw41-pa-wirtschaft-stromsektor-1218072 ↩ Zum Text - Gesetzentwurf der Bundesregierung: Entwurf eines Gesetzes für einen planbaren, kosteneffizienten, netzverträglichen und marktorientierten Ausbau der erneuerbaren Energien im Stromsektor (EEG 2027-E), BT-Drucksache 21/7867 vom 07.09.2026, Kabinettsbeschluss vom 29.07.2026 (Regierungsentwurf, nicht beschlossen)
https://dserver.bundestag.de/btd/21/078/2107867.pdf ↩ Zum Text - KfW: Erneuerbare Energien – Standard (270), Produktseite mit Konditionentabelle, abgerufen am 03.11.2026 (Förderbank)
https://www.kfw.de/inlandsfoerderung/Privatpersonen/Bestehende-Immobilie/F%C3%B6rderprodukte/Erneuerbare-Energien-Standard-(270)/ ↩ Zum Text - Verbraucherzentrale: Photovoltaik – Solaranlage mieten, eine Alternative zum Kauf?, Stand 23.07.2026 (Verbraucherschutz)
https://www.verbraucherzentrale.de/wissen/energie/erneuerbare-energien/photovoltaik-solaranlage-mieten-eine-alternative-zum-kauf-71086 ↩ Zum Text - Verbraucherzentrale: Photovoltaik – was bei der Planung einer Solaranlage wichtig ist, Stand 26.08.2026 (Verbraucherschutz)
https://www.verbraucherzentrale.de/wissen/energie/erneuerbare-energien/photovoltaik-was-bei-der-planung-einer-solaranlage-wichtig-ist-5574 ↩ Zum Text - Verbraucherzentrale: Photovoltaik – Garantie- und Versicherungsbedingungen genau lesen, Stand 05.11.2024 (Verbraucherschutz)
https://www.verbraucherzentrale.de/wissen/energie/erneuerbare-energien/solarstromanlage-gewaehrleistung-garantien-vertraege-versicherung-6700 ↩ Zum Text - Enpal: EasyFlex-Finanzierung (Anbieterquelle)
https://www.enpal.de/easyflex ↩ Zum Text - Enpal: Startseite mit Bezugsmodellen (Anbieterquelle)
https://www.enpal.de/ ↩ Zum Text - Enpal: FAQ – Was passiert, wenn ich mein Haus verkaufe? (Anbieterquelle)
https://www.enpal.de/faq/was-passiert-wenn-ich-mein-haus-verkaufe ↩ Zum Text - Enpal: Ratgeber „Solaranlage mieten“ (Anbieterquelle)
https://www.enpal.de/solaranlage-mieten ↩ Zum Text - 1KOMMA5°: PV-Anlage finanzieren, mit repräsentativem Beispiel (Anbieterquelle)
https://1komma5.com/de/solaranlage/pv-anlage-finanzieren/ ↩ Zum Text - zolar: Startseite „Solaranlage kaufen“ (Anbieterquelle)
https://www.zolar.de/ ↩ Zum Text - Stadtwerke Bochum: FAQ „Warum pachten statt kaufen?“ zum Solar-Paket (Anbieterquelle)
https://www.stadtwerke-bochum.de/faq/energieloesungen-1-43/warum-pachten-statt-kaufen ↩ Zum Text - SMA Solar: SMA Home Storage, Produktseite (Herstellerquelle)
https://www.sma.de/produkte/stromspeicher/sma-home-storage ↩ Zum Text - BDEW-Strompreisanalyse Oktober 2026 (Branchenverband)
https://www.bdew.de/media/documents/BDEW_Strompreisanalyse_102026_1.pdf ↩ Zum Text - co2online: Solaranlage – Kosten und Förderung, Stand 16.03.2026 (gemeinnützige Beratung)
https://www.co2online.de/modernisieren-und-bauen/photovoltaik/kosten-und-finanzierung/ ↩ Zum Text - Stiftung Warentest: Photovoltaik 2026 – noch lohnt sich die eigene Solaranlage, 01.08.2026 (Verbraucherschutz/Fachmedium)
https://www.test.de/solarstromrendite ↩ Zum Text - Solarserver: Verbraucherzentrale – PV-Miete lohnt sich meistens nicht, 11.08.2023 (Fachmedium)
https://www.solarserver.de/2023/08/11/verbraucherzentrale-pv-miete-lohnt-sich-meistens-nicht/ ↩ Zum Text - Solarserver: 1KOMMA5° startet Milliardenprogramm für private Energietechnik, 18.06.2026 (Fachmedium)
https://www.solarserver.de/2026/06/18/1komma5-startet-milliardenprogramm-fuer-private-energietechnik/ ↩ Zum Text - Solarserver: Stromspeicher-Inspektion 2026 – neuer Rekord beim System Performance Index, 06.03.2026 (Fachmedium)
https://www.solarserver.de/2026/03/06/stromspeicher-inspektion-2026-neuer-rekord-beim-system-performance-index/ ↩ Zum Text
Hinweis: Dieser Beitrag bietet allgemeine Informationen und ersetzt keine individuelle Rechts-, Steuer- oder Finanzberatung. Die Rechenbeispiele beruhen auf eigenen Annahmen und Anbieterangaben vom 2. November 2026; Zinsen, Preise und Vertragsbedingungen können sich jederzeit ändern. Die Einordnung einzelner Verträge als Miete, Ratenkauf oder Verbraucherdarlehen hängt vom konkreten Vertragstext ab. Lass größere Verträge vor der Unterschrift von einer unabhängigen Energieberatung oder Fachleuten prüfen.
Transparenz- & Redaktionshinweis: Mit Blick auf die seit dem 2. August 2026 geltenden Transparenzvorgaben nach Artikel 50 des EU AI Act werden unsere Beiträge vor der Veröffentlichung inhaltlich geprüft, redaktionell eingeordnet und freigegeben. Die abschließende Bewertung und redaktionelle Verantwortung liegen bei unserer Redaktion.
Für die visuelle Gestaltung verwenden wir neben eigenen und bereitgestellten Aufnahmen auch Symbolbilder und Illustrationen. Diese können im Rahmen der Erstellung oder Bearbeitung mithilfe digitaler Werkzeuge entstehen oder angepasst werden. Soweit für einzelne Inhalte gesetzliche Transparenz- oder Kennzeichnungspflichten bestehen, werden diese entsprechend kenntlich gemacht.

