Der neue SCHUFA-Score im SCHUFA-Account: Gebrauchsanweisung für Registrierung, Identifizierung, Score-Verständnis und Datenkontrolle
Stand: 17.03.2026
 Der neue SCHUFA-Score ist nicht mehr nur ein abstrakter Bonitätswert, sondern erstmals direkt in einem digitalen Nutzerbereich einsehbar, erklärt und in seiner Zusammensetzung nachvollziehbar. Genau dafür wurde der neue SCHUFA-Account geschaffen. Wer wissen will, wie der eigene Score aussieht, welche bonitätsrelevanten Daten gespeichert sind, welche Einträge vorliegen und wie sich der Wert konkret aus einzelnen Kriterien zusammensetzt, bekommt mit dem neuen Zugang ein zentrales Werkzeug an die Hand. Damit verschiebt sich der Fokus erstmals spürbar: weg von der bloßen Frage, wie hoch ist mein Score?, hin zur viel wichtigeren Frage, warum ist mein Score so?
Gleichzeitig ist der neue SCHUFA-Account mehr als nur eine einfache Anzeigefläche für eine Punktzahl. Der Zugang bündelt mehrere Funktionen: Registrierung, sichere Identifizierung, Dateneinblick, Erklärbereich zur Score-Berechnung, Korrekturmöglichkeiten bei Unstimmigkeiten, Hilfe- und Kontaktoptionen sowie einen integrierten Bereich für Identitätsschutz. Wer den neuen Score wirklich verstehen will, sollte deshalb nicht nur auf die Zahl schauen, sondern den gesamten Aufbau des Kontos kennen. Diese ausführliche Gebrauchsanweisung zeigt Schritt für Schritt, wie der SCHUFA-Account funktioniert, wie die Freischaltung abläuft, welche Bereiche wichtig sind und worauf Verbraucher jetzt besonders achten sollten. Für alle Hintergründe zum neuen Bewertungssystem selbst bietet der weiterführende Beitrag Neuer SCHUFA-Score 2026: Punkte, Kriterien und Transparenz zusätzlich die komplette Einordnung.
Jetzt zum SCHUFA-Account registrieren ↗
Das Wichtigste zum neuen SCHUFA-Account auf einen Blick
- Zweck: digitaler Einblick in bonitätsrelevante SCHUFA-Daten und den neuen SCHUFA-Score
- Zugang: über Browser oder SCHUFA-App
- Registrierung: kostenlos mit E-Mail-Adresse und Passwort
- Wichtig: voller Datenzugriff erst nach Identifizierung
- Identifizierung: digital per eID oder per PIN-Brief per Post
- Aufbau: Bereiche Start, Score und Bonität, Identitätsschutz, Hilfe und Profil
- Score-Logik: neue Berechnung mit 12 Kriterien und transparentem Punktesystem
- Aktualisierung: Score und angezeigte Daten werden quartalsweise aktualisiert
- Korrekturen: bei Unstimmigkeiten kann direkt über den Account Kontakt aufgenommen werden
- Zusatznutzen: kostenloser IdentSafe prüft auf veröffentlichte persönliche Daten
Inhaltsverzeichnis
- 1) Was der neue SCHUFA-Account überhaupt ist
- 2) Warum der Account für den neuen SCHUFA-Score so wichtig ist
- 3) So läuft die Registrierung Schritt für Schritt ab
- 4) Warum die Identifizierung zwingend notwendig ist
- 5) eID oder PIN-Brief: Diese beiden Wege gibt es
- 6) Diese fünf Bereiche hat der SCHUFA-Account
- 7) Was im Bereich „Start“ zu sehen ist
- 8) Was „Score und Bonität“ konkret zeigt
- 9) So lassen sich Anfragen, Verträge und Zahlungsstörungen prüfen
- 10) Was tun bei fehlerhaften oder auffälligen Einträgen?
- 11) So funktioniert der Weg zur Score-Berechnung
- 12) Wie der neue Score im Konto dargestellt wird
- 13) Die 12 Kriterien des neuen SCHUFA-Scores im Überblick
- 14) Beispiel „ältester Bankvertrag“: So wird ein Kriterium erklärt
- 15) Was der kostenlose IdentSafe wirklich bringt
- 16) Unterschied zum bisherigen meineSCHUFA-Konto
- 17) Ist der Account eine Alternative zur DSGVO-Datenkopie?
- 18) Wie oft Score und Daten aktualisiert werden
- 19) Praktische Tipps für Verbraucher im Alltag
- FAQ
- Fazit
1) Was der neue SCHUFA-Account überhaupt ist


Der neue SCHUFA-Account ist der zentrale digitale Zugang zu den persönlichen bonitätsrelevanten Daten, die bei der SCHUFA gespeichert sind. Er ist über eine Web-Anwendung im Browser erreichbar und zusätzlich als native App für iOS und Android vorgesehen. Der entscheidende Unterschied zu früheren Auskunftswegen liegt in der dauerhaften Verfügbarkeit: Statt auf einzelne Dokumente, postalische Zusendungen oder verstreute Dienste angewiesen zu sein, können Verbraucher ihre Informationen nun an einem festen digitalen Ort einsehen. Der Account fungiert damit als persönliches Cockpit rund um Bonität, Datenlage und künftig weitere SCHUFA-Services.
Dabei geht es nicht nur um den neuen Score selbst. Der Account soll den gesamten Zugang zu den eigenen SCHUFA-Informationen vereinfachen. Wer sich einloggt, kann nachvollziehen, welche Verträge gespeichert sind, welche Anfragen von Unternehmen in den vergangenen zwölf Monaten vorlagen, ob Zahlungsstörungen erfasst wurden und welche Merkmale aktuell für die eigene Bewertung herangezogen werden. Gerade in einem Umfeld, in dem Bonität bei Mietvertrag, Kredit, Mobilfunk, Ratenkauf oder Online-Bestellungen eine große Rolle spielt, ist dieser direkte Einblick ein echter Systemwechsel.


2) Warum der Account für den neuen SCHUFA-Score so wichtig ist
Der neue SCHUFA-Score ist zwar der sichtbarste Teil der Reform, aber ohne den SCHUFA-Account bleibt er für viele Nutzer praktisch unerreichbar. Genau deshalb ist der Account die eigentliche Schaltzentrale des neuen Systems. Erst hier wird der neue Score so aufbereitet, dass er nicht nur abrufbar, sondern auch verständlich wird. Im Mittelpunkt steht ein Erklärtool, das zeigt, wie sich der Wert Punkt für Punkt zusammensetzt. Damit macht der Account aus einer abstrakten Bonitätszahl ein deutlich besser lesbares Bewertungssystem.
Das ist vor allem deshalb relevant, weil die SCHUFA mit dem neuen Modell erstmals den Anspruch erhebt, vollständige Transparenz zu schaffen. Dieser Anspruch lässt sich praktisch nur über den digitalen Account umsetzen. Hier sehen Verbraucher denselben neuen Score, der schrittweise auch bei Unternehmen eingeführt wird. Wer also verstehen will, wie die eigene Bonitätsbewertung entsteht, kommt an diesem Zugang kaum vorbei. Aus Verbrauchersicht ist der Account deshalb nicht bloß ein Zusatzangebot, sondern die Voraussetzung dafür, den neuen Score wirklich zu durchdringen.
Warum der SCHUFA-Account der Schlüssel zum neuen Score ist
- Er zeigt den neuen Score digital und jederzeit abrufbar
- Er erklärt die Berechnung transparent über ein Punktesystem
- Er verbindet Score, Dateneinblick und Korrekturmöglichkeiten
- Er wird zur zentralen Plattform für weitere SCHUFA-Services
3) So läuft die Registrierung Schritt für Schritt ab
Die Registrierung für den neuen SCHUFA-Account beginnt entweder im Browser unter app.schufa.de/signinup oder direkt in der neuen SCHUFA-App. Der Ablauf ist bewusst einfach gehalten. Zuerst wird eine E-Mail-Adresse eingegeben und anschließend ein Passwort festgelegt. Danach versendet die SCHUFA eine Bestätigungsmail. Erst nach dem Klick auf den Bestätigungslink ist der Account technisch angelegt. Dieser erste Schritt ist schnell erledigt und kostet nichts.
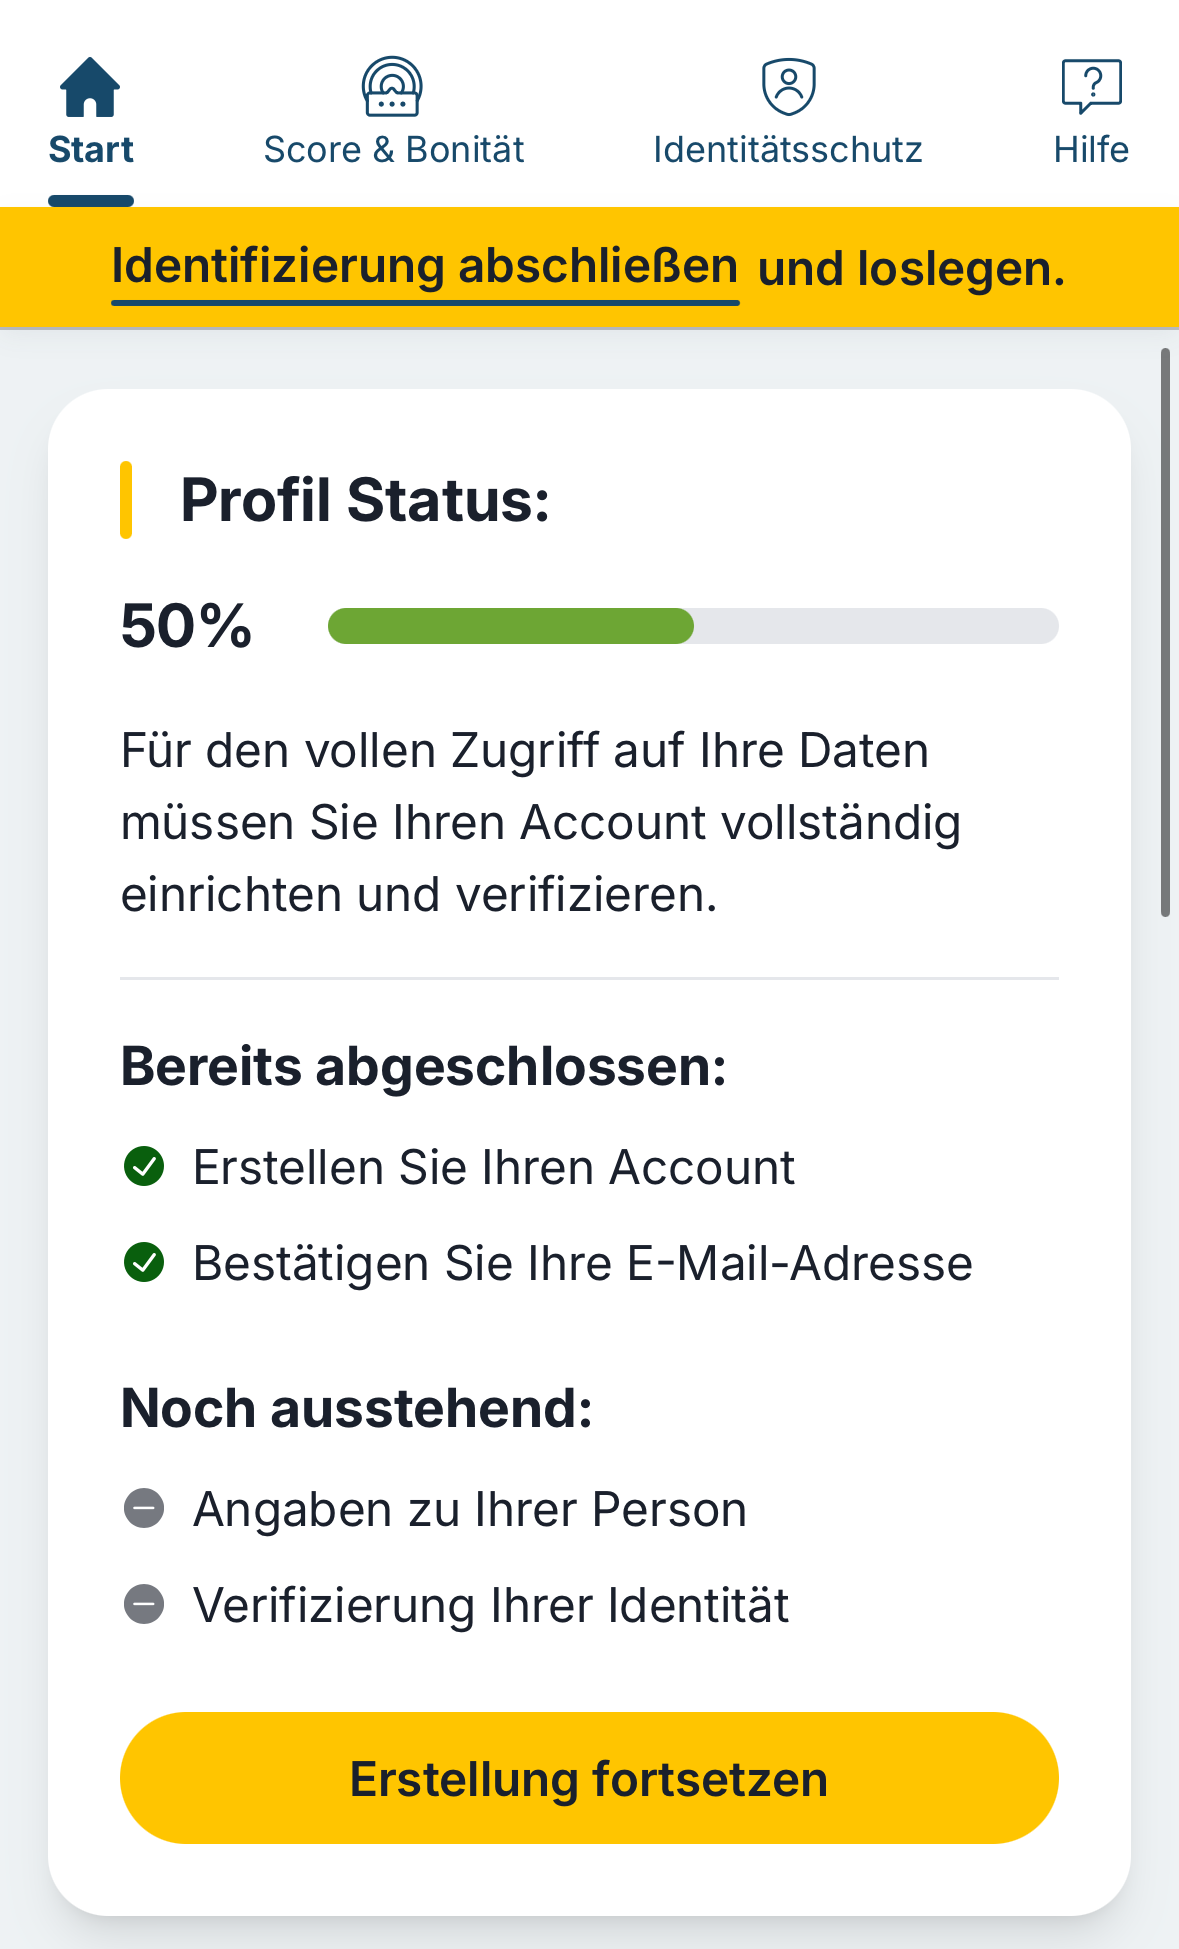
Wichtig ist aber die Unterscheidung zwischen einem bloß angelegten Konto und einem vollständig nutzbaren SCHUFA-Account. Direkt nach der E-Mail-Bestätigung existiert zwar bereits ein Zugang, aber der volle Dateneinblick fehlt noch. Nutzer können also nicht einfach sofort sämtliche SCHUFA-Daten oder den Score sehen. Genau an dieser Stelle folgt der zweite, entscheidende Teil: die Identifizierung. Ohne sie bleibt der Zugang im Grunde nur eine Hülle. Erst wenn die Identität eindeutig bestätigt wurde, wird der komplette Zugriff freigeschaltet.



4) Warum die Identifizierung zwingend notwendig ist
Die Identifizierung ist kein lästiges Extra, sondern die eigentliche Sicherheitsbarriere des Systems. Die SCHUFA speichert hochsensible Informationen über Verträge, Anfragen, Zahlungsstörungen und Bonität. Diese Daten dürfen nicht einfach einer E-Mail-Adresse zugeordnet werden, ohne zweifelsfrei zu prüfen, wer tatsächlich davor sitzt. Genau deshalb reicht die reine Registrierung nicht aus. Erst die Identifizierung stellt sicher, dass die Daten wirklich der richtigen Person angezeigt werden.
Für Nutzer bedeutet das: Wer nur den ersten Registrierungsschritt macht, kann zwar den Account anlegen, sieht aber noch keinen vollständigen Dateneinblick und keinen neuen Score. Das ist wichtig zu wissen, weil viele den Unterschied zwischen „Account erstellt“ und „vollständig freigeschaltet“ unterschätzen könnten. Die Identifizierung ist deshalb der eigentliche Türöffner zum System. Sobald sie abgeschlossen ist, stehen alle wichtigen Funktionen offen – vom Score über gespeicherte Einträge bis hin zu Korrekturanfragen.

5) eID oder PIN-Brief: Diese beiden Wege gibt es
Für die Identifizierung gibt es aktuell zwei offizielle Wege. Der erste Weg ist die digitale Identifizierung über eID. Dazu kann beispielsweise der elektronische Personalausweis, der elektronische Aufenthaltstitel oder eine eID-Karte verwendet werden. Voraussetzung ist, dass die Online-Ausweisfunktion aktiviert wurde. Zusätzlich werden ein NFC-fähiges Gerät und die sechsstellige PIN benötigt. Läuft alles sauber durch, ist dies der schnellste Weg zur vollständigen Freischaltung des Kontos.
Der zweite Weg ist die Identifizierung per PIN-Brief. Diese Variante ist für alle gedacht, die das eID-Verfahren nicht nutzen können oder möchten. Nach der Anmeldung lässt sich diese Option auswählen, anschließend wird ein PIN-Brief postalisch versendet. Die Zustellung soll laut SCHUFA innerhalb von etwa drei bis fünf Tagen erfolgen. Erst nach Abschluss dieses Prozesses wird der volle Zugang freigeschaltet. Praktisch bedeutet das: Wer es schnell will und technisch vorbereitet ist, fährt mit eID besser. Wer eine klassische Lösung bevorzugt, kann den Weg über die Post wählen.
Die zwei Identifizierungswege im Überblick
- eID-Verfahren: schneller, digital, mit Personalausweis oder eID-Karte
- PIN-Brief: postalischer Weg für Nutzer ohne Online-Ausweisfunktion
- Ohne Identifizierung: kein voller Zugriff auf Daten und Score
- Nach erfolgreicher Identifizierung: kompletter Dateneinblick wird freigeschaltet
6) Diese fünf Bereiche hat der SCHUFA-Account
Nach erfolgreicher Freischaltung ist der neue SCHUFA-Account in fünf Bereiche gegliedert: Start, Score und Bonität, Identitätsschutz, Hilfe und Profil. Diese Struktur ist wichtig, weil der Account damit nicht nur Daten anzeigt, sondern unterschiedliche Aufgaben trennt. Wer einfach nur schnell den aktuellen Score sehen will, landet an anderer Stelle als jemand, der tiefer in gespeicherte Einträge einsteigen, Hilfe suchen oder Sicherheitsfunktionen nutzen möchte.
Gerade aus Sicht von Verbrauchern ist diese Aufteilung sinnvoll. Sie verhindert, dass alle Informationen in einer einzigen überladenen Oberfläche vermischt werden. Stattdessen bekommt jeder Bereich eine eigene Rolle: Überblick, Analyse, Schutz, Support und persönliche Verwaltung. Wer den Account regelmäßig nutzen will, sollte diese Logik kennen, denn so lässt sich das System deutlich schneller und gezielter bedienen.
7) Was im Bereich „Start“ zu sehen ist
Der Bereich „Start“ ist die erste zentrale Übersichtsseite des Kontos. Dort wird vor allem der aktuelle SCHUFA-Score angezeigt. Dieser Wert wird nicht laufend in Echtzeit verändert, sondern quartalsweise aktualisiert. Für Verbraucher ist das wichtig, weil sich kurzfristige Erwartungen oft nicht sofort im Score niederschlagen. Wer etwa gerade eine Korrektur angestoßen oder eine finanzielle Veränderung vorgenommen hat, sollte wissen, dass die sichtbare Bewertung typischerweise nicht täglich neu berechnet wird.
Der Startbereich erfüllt damit vor allem eine Dashboard-Funktion. Er dient als erster Blick auf den aktuellen Status und ist die schnellste Stelle, um sich einen Überblick zu verschaffen. Für tiefergehende Informationen reicht dieser Bereich allein allerdings nicht aus. Wer verstehen will, warum der Wert so aussieht oder welche Daten genau dahinterstehen, muss in den Bereich „Score und Bonität“ wechseln.
8) Was „Score und Bonität“ konkret zeigt
Der Bereich „Score und Bonität“ ist das eigentliche Herzstück des Accounts. Hier laufen der Dateneinblick und die Bewertung logisch zusammen. Nutzer sehen nicht nur ihren aktuellen Score in Punkten, sondern erhalten auch eine strukturierte Übersicht über die bonitätsrelevanten Informationen, die bei der SCHUFA gespeichert sind. Damit ist dieser Bereich deutlich mehr als nur eine Score-Anzeige. Er ist die operative Schaltzentrale für Kontrolle, Verständnis und gegebenenfalls Korrektur.
Besonders relevant ist, dass die Seite nicht nur Daten auflistet, sondern Wege zur Vertiefung anbietet. Von hier aus gelangen Nutzer zur Detailansicht ihrer Einträge und zur eigentlichen Score-Berechnung. Wer also den Wert nachvollziehen, Datensätze prüfen und kritische Auffälligkeiten entdecken will, findet genau in diesem Bereich die wichtigsten Werkzeuge. Für den praktischen Alltag ist „Score und Bonität“ deshalb der Bereich, den Verbraucher am häufigsten aufrufen dürften.
9) So lassen sich Anfragen, Verträge und Zahlungsstörungen prüfen
Unter dem Punkt „Einträge“ werden die im SCHUFA-Datenbestand vorhandenen Informationen in Kategorien unterteilt. Genannt werden vor allem Anfragen, Verträge und Zahlungsstörungen. Diese Aufteilung ist wichtig, weil sie sofort sichtbar macht, aus welchem Bereich potenzielle Auffälligkeiten stammen. Eine Anfrage ist etwas anderes als ein laufender Vertrag, und beides ist wiederum deutlich von einer Zahlungsstörung zu unterscheiden. Genau diese Differenzierung hilft dabei, die eigene Datenlage realistischer zu lesen.
Per Klick auf die jeweilige Kategorie lässt sich eine Auflistung der einzelnen Einträge öffnen. Noch genauer wird es, wenn ein bestimmter Datensatz direkt ausgewählt wird. Dann zeigt der Account die wesentlichen Informationen zu genau diesem Eintrag an. Für Verbraucher ist das ein echter Fortschritt, weil sich Fehler oder Unstimmigkeiten dadurch leichter identifizieren lassen. Wer etwa eine Anfrage nicht zuordnen kann, einen Vertrag nicht kennt oder ein Problem bei Zahlungsstörungen vermutet, kann deutlich schneller reagieren als in einem reinen Sammeldokument ohne digitale Drilldown-Funktion.
10) Was tun bei fehlerhaften oder auffälligen Einträgen?
Wenn bei einem Eintrag Unstimmigkeiten auffallen, soll der Account nicht nur informieren, sondern direkt einen Reaktionsweg bieten. Über den Button „Jetzt Kontakt aufnehmen“ kann nach Angaben der SCHUFA eine Korrektur angestoßen werden. Das ist für Verbraucher besonders wichtig, weil die Datenqualität seit Jahren einer der sensibelsten Punkte beim Thema Bonität ist. Selbst ein transparentes Scoring hilft wenig, wenn die zugrunde liegenden Daten fehlerhaft sind. Deshalb ist die direkte Verknüpfung von Dateneinblick und Kontaktfunktion ein sinnvoller Schritt.
Trotzdem bleibt es in der Praxis wichtig, auffällige Einträge nicht nur vage zu beanstanden, sondern möglichst konkret zu dokumentieren. Sinnvoll ist es, betroffene Datensätze genau zu benennen, vorhandene Unterlagen bereitzuhalten und gegebenenfalls zusätzlich auch das Unternehmen anzusprechen, das die Daten an die SCHUFA gemeldet hat. Der Account erleichtert also den Einstieg in die Korrektur, ersetzt aber nicht die Notwendigkeit eines präzisen und belegbaren Vorgehens.
Bei Unstimmigkeiten sinnvoll vorgehen
- Eintrag genau ansehen und nicht nur grob überfliegen
- Unbekannte Anfragen oder Verträge sofort hinterfragen
- Kontaktfunktion im Account nutzen
- Belege und Unterlagen sichern, falls eine Korrektur notwendig wird
11) So funktioniert der Weg zur Score-Berechnung
Wer den neuen SCHUFA-Score nicht nur sehen, sondern wirklich verstehen will, muss im Bereich „Score und Bonität“ auf den Button „Zur Score-Berechnung“ klicken. Erst dort öffnet sich die eigentliche Transparenzebene des neuen Systems. Im oberen Bereich erscheint der aktuelle Score, darunter folgt die Darstellung der Kriterien, aus denen sich der Wert zusammensetzt. Genau hier setzt die neue Logik des Systems an: nicht nur ein Ergebnis, sondern eine nachvollziehbare Zerlegung in bewertete Einzelbausteine.
Praktisch ist das deshalb so wichtig, weil Verbraucher jetzt direkt erkennen können, welche Komponenten ihren Wert tragen oder belasten. Der Score entsteht nicht mehr aus einer völlig verschlossenen Blackbox, sondern aus einem offen dargestellten Punkteaufbau. Damit verschiebt sich der Charakter der Auskunft deutlich. Statt bloß zu erfahren, wie man bewertet wurde, kann man erstmals sinnvoll nachvollziehen, wodurch man so bewertet wurde.
12) Wie der neue Score im Konto dargestellt wird
Im Account wird der neue SCHUFA-Score in Punkten angezeigt und zusätzlich einer von fünf Klassen zugeordnet. Diese reichen von ungenügend bis hervorragend. Die Kombination aus Punktwert und Klassenlogik macht die Bewertung für viele Nutzer intuitiver lesbar. Ein reiner Zahlenwert allein wäre zwar präziser, aber für viele Menschen weniger greifbar. Durch die Einordnung in Klassen wird auf einen Blick sichtbar, in welchem qualitativen Bereich sich der eigene Score aktuell bewegt.
Gleichzeitig bleibt der Punktewert die wichtigere Detailgröße. Denn nur über ihn lässt sich tatsächlich erkennen, wie sich einzelne Kriterien summieren. Die Klassen dienen eher als schnelle Orientierung. Wer genauer verstehen will, muss auf die Punktelogik und die Einzelkriterien schauen. Genau deshalb ist die Darstellung im Account sinnvoll zweistufig aufgebaut: erst Überblick, dann Tiefenschärfe.
13) Die 12 Kriterien des neuen SCHUFA-Scores im Überblick
Der neue SCHUFA-Score setzt nur noch auf zwölf Kriterien. Für jedes dieser Kriterien werden Punkte vergeben, die zusammen den endgültigen Score bilden. Die Kriterien besitzen aber nicht alle dieselbe Bedeutung. Manche haben mehr Gewicht, andere weniger. Das liegt laut SCHUFA daran, dass die Kriterien unterschiedlich starke Aussagekraft für die Bonität haben und deshalb mit unterschiedlich hohen Punktspannen arbeiten. Technisch verweist die SCHUFA hierbei auf ein bewährtes statistisches Verfahren der logistischen Regression.
Zu den im Zusammenhang mit dem neuen Score benannten Kriterien gehören unter anderem Zahlungsstörungen, das Alter des ältesten Bankvertrags, das Alter der ältesten Kreditkarte, das Alter der aktuellen Adresse, der jüngste Rahmenkredit, die Anzahl von Anfragen und Abschlüssen für Girokonten und Kreditkarten in den vergangenen zwölf Monaten, Anfragen außerhalb des Bankenbereichs, aufgenommene Ratenkredite, die längste Restlaufzeit von Ratenkrediten, der Kreditstatus, ein Immobilienkredit sowie das Vorliegen einer Identitätsprüfung. Der zentrale Unterschied zu früher besteht darin, dass diese Kriterien nun im Nutzerkonto deutlich sichtbarer und verständlicher erklärt werden.
| Kriterium | Typische Bedeutung im System |
| Zahlungsstörungen | starker Negativfaktor bei problematischem Zahlungsverhalten |
| Alter des ältesten Bankvertrags | lange Vertragsbeziehungen können Stabilität signalisieren |
| Alter der ältesten Kreditkarte | lange Historie wirkt tendenziell stabilitätsfördernd |
| Alter der aktuellen Adresse | längere Wohndauer kann positiv gewertet werden |
| Alter des jüngsten Rahmenkredits | frische Kreditaktivität ist relevant |
| Anfragen und Abschlüsse für Girokonten/Kreditkarten | viele frische Aktivitäten können Einfluss haben |
| Anfragen außerhalb des Bankenbereichs | Anfragen bei Handel, Telekommunikation etc. fließen ein |
| Aufgenommene Ratenkredite | frische Kredite beeinflussen den Score |
| Längste Restlaufzeit aller Ratenkredite | lang laufende Verpflichtungen wirken mit |
| Kreditstatus | Status laufender Kreditverhältnisse zählt |
| Immobilienkredit | besondere Kreditstruktur wird berücksichtigt |
| Vorliegen einer Identitätsprüfung | verifizierte Identität kann positiv berücksichtigt werden |
14) Beispiel „ältester Bankvertrag“: So wird ein Kriterium erklärt
Besonders anschaulich wird die neue Transparenz bei einzelnen Kriterien wie dem „ältesten Bankvertrag“. Nach der Erklärung im System zählen zu Bankverträgen zum Beispiel Girokonten, Kreditkarten, Leasingverträge, Bürgschaften, Blankobauspardarlehen und Kredite. Die erreichbare Punktzahl hängt davon ab, wie alt der älteste solcher Verträge ist. Im beschriebenen Beispiel liegt die Punktspanne zwischen 0 und 69 Punkten. Allein daraus wird sichtbar, wie konkret der Score inzwischen aufgeschlüsselt wird.
Gerade dieses Beispiel zeigt, wie der neue Account funktioniert: Ein Kriterium wird nicht nur benannt, sondern inhaltlich erläutert, mit einer Punktlogik versehen und als Teil des Gesamtwerts erklärt. Verbraucher sehen also nicht mehr nur, dass „Vertragsalter“ irgendwie wichtig ist, sondern was genau darunter fällt und in welchem Rahmen es sich auswirken kann. Genau diese Art der Aufschlüsselung macht aus dem alten Mysterium Score erstmals ein halbwegs lesbares Bewertungsmodell.
15) Was der kostenlose IdentSafe wirklich bringt
Im Bereich „Identitätsschutz“ steckt mit dem kostenlosen IdentSafe eine Funktion, die über Bonität hinausgeht. Sie soll prüfen, ob persönliche Daten wie E-Mail-Adresse, Mobilfunknummer oder IBAN in den vergangenen 90 Tagen im Internet, Darknet oder Deep Web veröffentlicht wurden. Sobald das Ergebnis vorliegt, erfolgt eine Benachrichtigung per E-Mail. Anschließend lassen sich im SCHUFA-Account die Ergebnisse und passende Handlungsempfehlungen einsehen.
Das ist deshalb relevant, weil Identitätsmissbrauch und Bonität enger zusammenhängen, als viele denken. Werden persönliche Daten missbraucht, kann das im schlimmsten Fall dazu führen, dass in fremdem Namen Konten eröffnet oder Kredite aufgenommen werden. Genau hier entsteht die Brücke zwischen IdentSafe und Dateneinblick: Wenn plötzlich neue Verträge oder Auffälligkeiten auftauchen, können Nutzer schneller prüfen, ob dies auf Betrug hindeutet. Der Schutzbereich ist deshalb kein bloßes Gimmick, sondern ein sinnvoller Frühwarnmechanismus. Nach aktuellem Stand ist dieser Dienst zunächst nur in der Webversion verfügbar.
16) Unterschied zum bisherigen meineSCHUFA-Konto
Der neue SCHUFA-Account ist kostenfrei und soll einen ersten, jederzeit digitalen Dateneinblick ermöglichen. Damit unterscheidet er sich deutlich von den bisherigen meineSCHUFA-Abonnements, die einen größeren Leistungsumfang bieten. Dort existieren weiterhin verschiedene Modelle wie kompakt, plus und premium, die zusätzliche Funktionen wie tagesaktuelle Daten, Benachrichtigungen in Echtzeit, erweiterte Bonitätsauskünfte oder zusätzlichen Identitätsschutz enthalten können. Der neue Account ist also nicht einfach eine Eins-zu-eins-Kopie der bisherigen Abo-Welt.
Gleichzeitig ist klar, dass die SCHUFA den neuen Account langfristig ausbauen will. Nach und nach sollen zusätzliche Services und später auch weitere kostenpflichtige Angebote integriert werden. Im Profilbereich soll zu einem späteren Zeitpunkt unter „Mein Plan“ neben der kostenfreien Variante auch weiteres Produktangebot sichtbar werden. Für Nutzer bedeutet das: Der neue Account ist im Moment vor allem ein transparenter Einstiegszugang – kein vollständiger Ersatz für alle bisherigen Premium-Funktionen.
Neue kostenlose Basis vs. bisherige Abo-Welt
- Neuer SCHUFA-Account: kostenloser Dateneinblick und neuer Score
- meineSCHUFA: größerer Leistungsumfang mit Zusatzservices
- Langfristig geplant: schrittweise Integration weiterer Funktionen in den neuen Account
- Wichtig: aktuelle Abo-Produkte bleiben bestehen
17) Ist der Account eine Alternative zur DSGVO-Datenkopie?
Grundsätzlich ja – aber nicht vollständig. Der SCHUFA-Account bietet nach erfolgreicher Identifizierung einen digitalen und jederzeit abrufbaren Dateneinblick und ist damit für viele Nutzer eine praktische Alternative zur klassischen Datenkopie nach Art. 15 DSGVO, die normalerweise postalisch zugestellt wird. Wer also vor allem wissen will, welche Daten gespeichert sind und welche Unternehmen in den vergangenen zwölf Monaten Bonitätsinformationen angefragt haben, kann den Account als komfortable Lösung nutzen.
Wichtig ist allerdings der Zusatz, dass der Account laut SCHUFA aktuell noch nicht alle Inhalte enthält, die auch in der vollständigen kostenlosen Datenkopie auftauchen können. Dazu gehören unter anderem spezifische Scores, die an Unternehmen ausgeliefert wurden. Für Verbraucher heißt das: Der Account ist im Alltag meist der bequemere Weg, ersetzt die DSGVO-Datenkopie aber nicht in jeder Tiefe. Wer maximale Vollständigkeit will, sollte beide Wege kennen.
18) Wie oft Score und Daten aktualisiert werden
Die SCHUFA weist darauf hin, dass sowohl die angezeigten bonitätsrelevanten Daten als auch der neue Score quartalsweise aktualisiert werden. Das ist ein wichtiger praktischer Punkt, weil viele Nutzer sonst womöglich von einer laufend minutengenauen Aktualisierung ausgehen würden. Das System funktioniert aber eher in Aktualisierungszyklen als in Echtzeit. Wer also eine Veränderung im Datenbestand erwartet, sollte mit etwas zeitlicher Verzögerung rechnen.
Gerade für Verbraucher, die Korrekturen veranlassen oder nach einem Vertragsereignis Veränderungen im Score erwarten, ist diese Taktung wichtig. Ein neuer Vertrag, eine bereinigte Unstimmigkeit oder eine gelöschte Auffälligkeit schlägt nicht automatisch sofort sichtbar durch. Wer seinen Score richtig einordnen will, sollte die quartalsweise Logik deshalb unbedingt mitdenken.
19) Praktische Tipps für Verbraucher im Alltag
Am sinnvollsten ist es, den SCHUFA-Account nicht nur aus Neugier einmalig zu öffnen, sondern ihn als regelmäßiges Kontrollinstrument zu nutzen. Gerade weil dort Score, Einträge und Identitätsschutz zusammenlaufen, eignet sich der Zugang gut für einen routinierten Datencheck. Wer etwa eine Wohnung sucht, einen Kredit plant oder häufiger online auf Rechnung einkauft, sollte wissen, wie die eigene Datenlage aussieht, bevor irgendwo eine Ablehnung oder ein schlechteres Angebot auftaucht.
Ebenso wichtig ist ein nüchterner Umgang mit Auffälligkeiten. Nicht jede Anfrage ist ein Problem, nicht jeder neue Vertrag schlecht und nicht jede Veränderung sofort dramatisch. Der große Vorteil des neuen Accounts besteht gerade darin, dass Verbraucher nicht mehr völlig im Blindflug unterwegs sind. Wer den Dateneinblick aktiv nutzt, regelmäßig kontrolliert und bei Fehlern rasch handelt, verschafft sich einen echten Informationsvorsprung. Genau darin liegt der praktische Nutzen dieser neuen Plattform.
Praktische Tipps für die Nutzung des SCHUFA-Accounts
- Direkt nach der Registrierung auch die Identifizierung abschließen
- Den Bereich „Score und Bonität“ regelmäßig prüfen
- Unbekannte Anfragen oder Verträge sofort hinterfragen
- IdentSafe nutzen, um mögliche Datenlecks früh zu erkennen
- Bei Unstimmigkeiten nicht zögern, sondern Korrektur anstoßen
FAQ zum neuen SCHUFA-Account
Ist der SCHUFA-Account kostenlos?
Ja. Die Registrierung und der grundlegende Dateneinblick im neuen SCHUFA-Account sind kostenfrei.
Wo kann der SCHUFA-Account erstellt werden?
Über den Browser unter app.schufa.de/signinup oder über die neue SCHUFA-App.
Reicht die Registrierung schon aus, um den Score zu sehen?
Nein. Nach der Registrierung ist zusätzlich eine Identifizierung notwendig, damit die SCHUFA die Daten eindeutig zuordnen kann.
Wie kann die Identifizierung erfolgen?
Entweder digital per eID mit elektronischem Ausweis oder alternativ per PIN-Brief, der postalisch zugesendet wird.
Welche Bereiche hat der neue SCHUFA-Account?
Der Account ist in die Bereiche Start, Score und Bonität, Identitätsschutz, Hilfe und Profil gegliedert.
Wie oft wird der neue SCHUFA-Score aktualisiert?
Der Score und die angezeigten bonitätsrelevanten Daten werden quartalsweise aktualisiert.
Kann ich fehlerhafte Einträge direkt melden?
Ja. Bei auffälligen Einträgen kann über die Kontaktfunktion im Account eine Korrektur angestoßen werden.
Was ist der IdentSafe im SCHUFA-Account?
Das ist ein kostenloser Identitätsschutzdienst, der prüft, ob persönliche Daten wie E-Mail, Mobilnummer oder IBAN im Internet, Darknet oder Deep Web veröffentlicht wurden.
Ersetzt der SCHUFA-Account die kostenlose DSGVO-Datenkopie vollständig?
Nicht vollständig. Der Account ist eine gute digitale Alternative, enthält aber aktuell noch nicht zwingend alle Inhalte der vollständigen Datenkopie nach Art. 15 DSGVO.
Wo finde ich mehr Infos zum neuen SCHUFA-Score selbst?
Eine ausführliche Einordnung zum neuen Punktesystem, den Kriterien und der Transparenz gibt es hier: Neuer SCHUFA-Score 2026: Punkte, Kriterien und Transparenz.
Fazit: Der SCHUFA-Account ist die praktische Schaltzentrale des neuen transparenten Scores
Der neue SCHUFA-Account ist weit mehr als ein technischer Login-Bereich. Er ist der konkrete Ort, an dem die Reform des neuen SCHUFA-Scores für Verbraucher erstmals greifbar wird. Registrierung, Identifizierung, Dateneinblick, Eintragskontrolle, Score-Erklärung und Identitätsschutz greifen hier ineinander. Wer den neuen Score nur als Zahl betrachtet, verpasst deshalb einen großen Teil der eigentlichen Neuerung. Denn der wirkliche Fortschritt liegt nicht nur im Punktewert, sondern in der Möglichkeit, die eigene Bonität erstmals deutlich systematischer zu verstehen.
Gerade für Verbraucher ist das ein spürbarer Machtgewinn. Statt auf Vermutungen, unübersichtliche Auskünfte oder undurchsichtige Bewertungen angewiesen zu sein, lässt sich der eigene Datenbestand jetzt digital prüfen und nachvollziehen. Perfekt ist das System damit noch nicht. Aber der neue SCHUFA-Account schafft erstmals einen deutlich transparenteren und alltagstauglicheren Zugang zu einem Thema, das für Verträge, Kredite, Mieten und viele andere Lebensbereiche eine enorme Rolle spielt.
Weitere aktuelle News-Beiträge
- GTA 6 Ultimate Edition: Inhalte, Unterschiede, Preis & lohnt sich das Upgrade?
- Dyson CameraJet im Vergleich: Lohnt sich die 479-Euro-Bürste?
- Dyson CameraJet – Vorstellung, Technik und Preis
- GTA 6 Rabatt: 21% bei Amazon – lohnt sich der Kauf jetzt?
- IFA Berlin 2026: Sommergarten, Podcast Days & Highlights
- Creator Hub 2026: Kameras & Drohnen auf der IFA Berlin
- KI & Robotik auf der IFA 2026: AMD-Keynote & NEURA Physical AI
- IFA Berlin 2026: Tickets, Termine & Preise – der komplette Guide
- DJI auf der IFA 2026: Osmo 360 II, ROMO 2 & Power Ecosystem – alle Neuheiten
- GTA 6 Netflix Countdown: Extended Look Gameplay-Preview heute live

